从工具到系统 2025年生成式人工智能应用发展报告启示下的人工智能行业应用系统集成服务
2025年,中国互联网络信息中心(CNNIC)发布的《2025年生成式人工智能应用发展报告》揭示了一个关键趋势:生成式人工智能正从单一的对话工具,加速向千行百业的核心业务流程渗透。在这一进程中,“人工智能行业应用系统集成服务”不再只是技术落地的配套环节,而是决定生成式AI能否真正释放产业价值的关键枢纽。报告所呈现的用户规模、应用深度与行业分布数据,为理解这一服务形态的演进提供了清晰注脚。
一、报告核心信号:应用深化呼唤系统集成
CNNIC报告显示,截至2025年,我国生成式人工智能产品用户规模已突破数亿级别,企业端应用从最初的文案生成、代码辅助,扩展到智能客服、数据分析、流程自动化等深层场景。尤其值得关注的是,报告指出行业用户在部署生成式AI时面临三大瓶颈:一是通用大模型与垂直业务场景的适配不足;二是既有IT系统与AI能力之间的割裂;三是数据安全、模型可解释性与业务合规的多重约束。这些瓶颈恰恰指向同一个答案——单纯提供模型API或单点工具已难以满足需求,市场需要的是能够贯通“模型—数据—业务—治理”全链条的系统集成服务。
二、人工智能行业应用系统集成服务的内涵升级
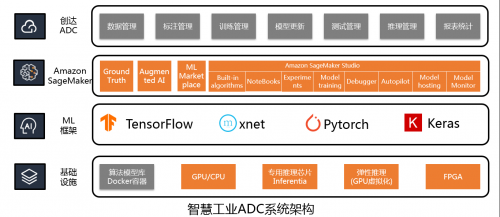
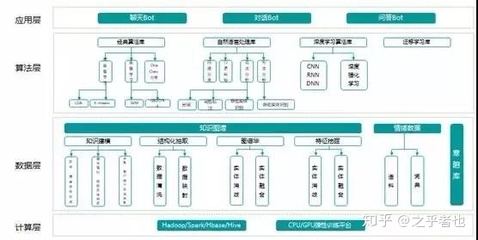
传统意义上的系统集成侧重硬件部署与软件对接,而在生成式AI时代,其内涵发生质的变化。第一,服务核心从“连接系统”转向“编排智能”。集成商需要将大模型的推理、生成、多模态理解能力嵌入CRM、ERP、MES等业务系统,设计人与AI协同的工作流。第二,数据治理成为集成的前置条件。报告强调高质量行业数据是生成式AI落地的燃料,集成服务必须包含数据清洗、标注、知识库构建与检索增强生成(RAG)管线的搭建。第三,模型选型与轻量化部署能力凸显。企业需要在通用大模型、行业微调模型与边缘小模型之间做出权衡,集成商提供评测、裁剪与私有化部署方案。第四,安全与合规内嵌为标配。围绕生成内容的审核、敏感数据脱敏、模型输出溯源等要求,集成服务需构建可审计的AI治理层。
三、典型行业场景中的集成服务实践
CNNIC报告列举的行业应用中,金融、制造、医疗与政务是生成式AI渗透最快的领域,也是系统集成服务价值最显性的战场。在金融行业,集成服务将大模型接入信贷审批、投研报告生成与反欺诈系统,同时满足监管对可解释性和数据不出域的要求;在制造业,集成商把生成式AI与工业知识库、设备运维系统结合,实现故障诊断报告的自动生成与工艺参数的智能推荐;在医疗领域,集成服务围绕电子病历结构化、临床辅助决策与患者服务机器人展开,重点解决医学知识更新与模型幻觉控制问题;在政务场景,集成服务支撑政策问答、工单分拨与材料预审,强调内容准确性与多渠道协同。这些实践表明,集成服务的竞争力不在于模型本身,而在于对行业know-how的编码能力与工程化落地经验。
四、挑战与趋势:集成服务走向平台化与生态化
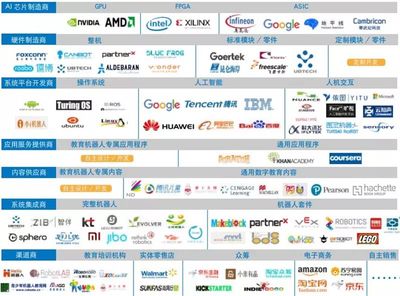
报告同时提示了系统集成服务面临的挑战:项目交付周期长、定制成本高、跨厂商模型切换困难,以及复合型人才稀缺。展望后续发展,三个趋势值得关注。其一,集成服务向平台化演进,出现面向行业的AI中间件与低代码编排平台,将重复性的适配工作产品化,降低边际交付成本。其二,生态协作成为主流,模型厂商、云服务商、行业ISV与集成商形成分工明确的联合体,集成商扮演“总设计师”与“最后一公里交付者”的双重角色。其三,标准化与评测体系逐步建立,围绕生成式AI应用成熟度、系统互操作性与安全合规的行业标准,将为系统集成服务提供质量基线。
CNNIC《2025年生成式人工智能应用发展报告》描绘的不仅是一幅技术普及的图景,更是一份产业落地的方法论提示:生成式人工智能的价值兑现,正从“模型能力竞赛”转入“系统集成能力竞赛”。人工智能行业应用系统集成服务,作为连接通用智能与行业场景的桥梁,将在未来数年成为AI产业化进程中最具确定性的增长极。对于技术服务商而言,深耕行业知识、构建工程化交付体系、拥抱生态协作,是抓住这一机遇的必由之路。
如若转载,请注明出处:http://www.ntesun.com/product/26.html
更新时间:2026-10-26 21:11:22