智能安防未来展望 人工智能行业应用系统集成服务的机遇与挑战
一、引言
随着城市化进程加速与安全需求升级,传统安防体系正面临响应滞后、人力依赖度高、数据利用率低等瓶颈。人工智能技术的成熟与系统集成服务的深化,正在重塑智能安防的产业格局。市场调研显示,全球智能安防市场规模预计在2030年前保持年均12%以上的复合增长率,其中人工智能行业应用系统集成服务成为驱动增长的核心引擎。
二、智能安防产业发展现状
2.1 从单点智能到系统集成
早期安防智能化以人脸识别、车牌识别等单点算法应用为主,各子系统(视频监控、门禁、报警、消防)独立运行,形成数据孤岛。当前行业正加速向"算法+平台+硬件+服务"一体化系统集成模式转型,通过统一架构实现多源异构数据的融合分析与联动响应。
2.2 人工智能系统集成服务的价值定位
人工智能行业应用系统集成服务并非简单地将AI算法嵌入现有设备,而是围绕客户业务场景进行顶层设计,涵盖需求诊断、方案设计、算法选型与定制、系统开发与集成、部署实施与持续运维的全生命周期服务。其核心价值在于:
- 场景适配:将通用AI能力转化为贴合具体行业场景的专用解决方案
- 数据贯通:打通视频、物联传感、业务系统等多维数据,形成统一态势感知
- 降本增效:以自动化巡检替代人工值守,以预测性分析前置风险处置
- 持续演进:通过模型迭代与系统升级,保障方案随业务需求动态进化
三、核心技术趋势展望
3.1 多模态感知与边缘智能
未来智能安防系统将融合视频、音频、雷达、红外、振动等多模态感知数据,在边缘端完成实时推理与决策。边缘AI芯片算力的提升与模型轻量化技术的发展,使前端设备具备更强的自主分析能力,降低对云端的依赖,提升响应速度与隐私保护水平。
3.2 大模型驱动的认知安防
视觉大模型与多模态大模型正在将安防系统从"感知智能"推向"认知智能"。系统不仅能识别目标,更能理解行为意图、关联事件上下文、生成自然语言警情摘要,大幅降低误报率与人工研判成本。系统集成服务商将围绕大模型微调、知识库构建、智能体编排形成新的服务能力体系。
3.3 数字孪生与预测性安防
基于数字孪生技术构建物理空间的虚拟映射,结合历史数据与实时感知信息进行仿真推演,实现从"事后追溯"到"事前预警"的转变。典型应用包括人群密度预测与疏散引导、设备故障预测性维护、安全隐患智能排查等。
3.4 零信任架构与隐私计算
随着数据安全法规趋严,智能安防系统需要在保障安全效能的同时满足合规要求。零信任安全架构、联邦学习、差分隐私等隐私计算技术将在系统集成方案中扮演关键角色,实现"数据可用不可见、算法可控可计量"。
四、典型行业应用场景拓展
4.1 智慧城市与公共安全
城市级智能安防平台将整合视频监控、卡口、无人机巡检、物联传感等资源,构建全域覆盖、全时可用、全程可控的立体化防控体系。AI系统集成服务重点在于多部门数据共享机制设计、跨系统联动预案编制与实战化指挥调度平台建设。
4.2 智慧园区与工业安全
面向产业园区与厂区,智能安防系统集成服务覆盖人员通行管理、危化品区域智能监控、设备状态预测性维护、作业行为合规检测等场景。通过AI视频分析与物联感知融合,实现安全生产风险的实时识别与闭环处置。
4.3 智慧社区与居家安防
社区场景的智能安防集成注重高空抛物监测、消防通道占用预警、独居老人关怀、电动车入梯管控等民生痛点。系统集成商需在保障效果的同时兼顾成本可控与安装便捷性,推动智能安防从高端配置向普惠服务演进。
4.4 金融与关键基础设施
金融网点、数据中心等关键场所对安防系统的高可靠性与合规性要求严苛,AI系统集成服务侧重多因子融合认证、异常行为轨迹分析、业务连续性保障等深度定制能力。
五、市场机遇与挑战
5.1 主要机遇
- 政策驱动:平安城市、数字中国、新型智慧城市等战略持续释放需求
- 技术成熟:AI芯片成本下降、算法泛化能力提升、5G与物联网基础设施完善
- 需求升级:从"看得清"到"看得懂"、从"被动响应"到"主动预警"的需求跃迁
- 服务模式创新:安防即服务(Security-as-a-Service)模式降低客户初始投入门槛
5.2 核心挑战
- 方案碎片化:行业场景差异大,标准化交付与定制化需求的平衡难度高
- 数据治理:跨部门、跨系统数据融合面临权责界定与技术标准不统一问题
- 复合型人才短缺:兼具AI技术理解、安防行业Know-how与项目管理能力的集成服务人才稀缺
- 投入产出验证:客户对AI系统集成方案的长期ROI缺乏量化评估依据,决策周期长
六、发展趋势与策略建议
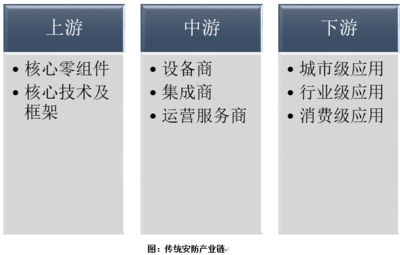
未来的智能安防产业将呈现平台化、服务化、生态化三重特征。平台化指集成服务商构建可复用的AI中台与业务平台,沉淀场景化能力;服务化指从项目交付向持续运营服务转型,以效果付费模式增强客户粘性;生态化指硬件厂商、算法公司、集成服务商与行业客户协同创新,形成分工明确的价值链。
对系统集成服务商的策略建议:
- 深耕垂直场景:选定2-3个优势行业做深做透,形成可复制的标杆方案
- 构建平台能力:投资建设统一的AI能力平台与数据治理框架,提升交付效率与降低定制成本
- 强化运维服务体系:将AI模型持续优化与系统健康管理纳入核心服务目录,以运营质量赢得续约
- 重视合规能力建设:将数据安全与隐私保护能力作为方案差异化的重要组成培育
- 开展生态合作:与算法供应商、硬件厂商建立互补合作关系,避免全栈自研的资源分散
七、
智能安防的下一程,竞争焦点将从单个AI算法的精度比拼,转向以系统集成服务为核心的整体交付能力与持续运营能力之争。能够深入理解行业场景、有机整合AI技术与安防业务、并以高质量服务赢得客户信任的系统集成服务商,将在新一轮产业升级中占据有利位置。对于行业参与者而言,当下正是布局核心能力、构建竞争壁垒的关键窗口期,唯有以体系化思维推进技术、产品与服务的协同进化,方能在智能安防的未来格局中行稳致远。
如若转载,请注明出处:http://www.ntesun.com/product/33.html
更新时间:2026-10-26 22:48:26