全球教育机器人深度报告 一文看尽7层产业链与12类产品
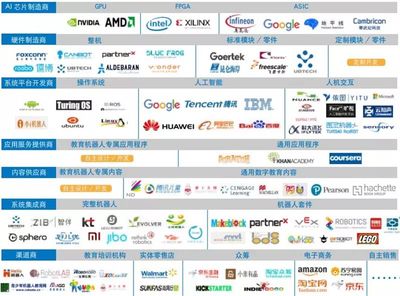
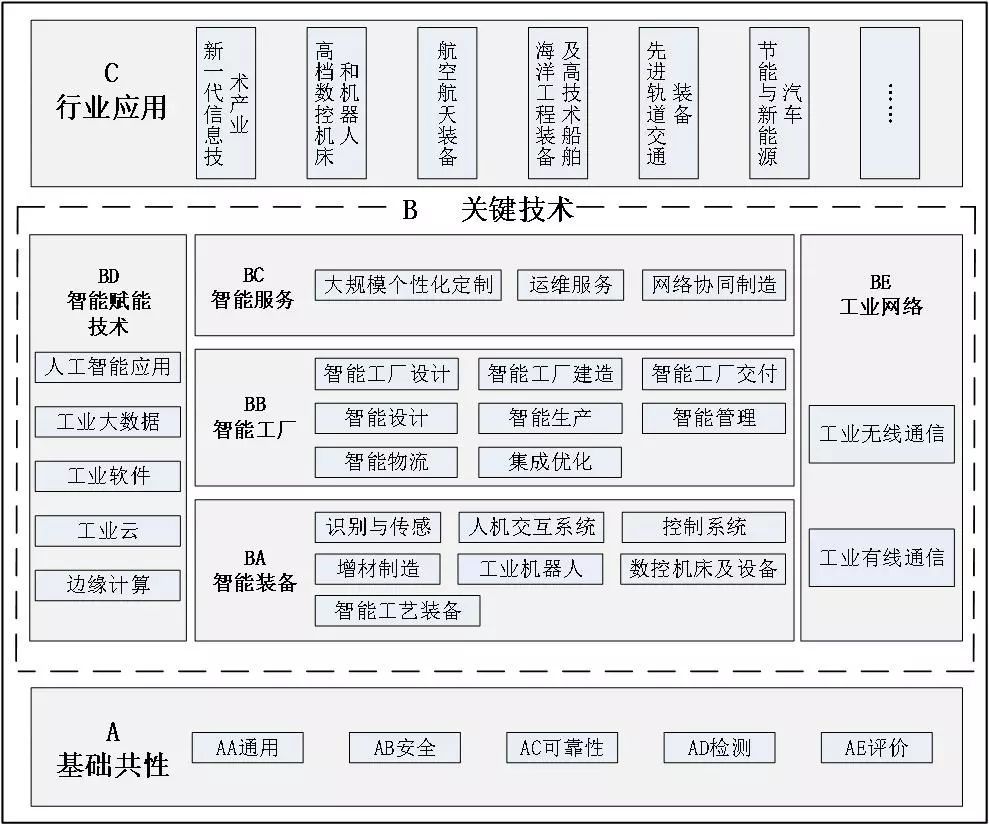
教育机器人正从边缘辅助工具逐渐演变为智慧学习生态的核心节点,其产业链的复杂性与产品形态的多样性远超表面所见。全球范围内,教育机器人已形成从底层硬件到顶层服务的7层产业链,并衍生出12类典型产品,同时带动了人工智能行业应用系统集成服务的蓬勃发展。
一、教育机器人7层产业链解析
教育机器人的产业链可自上而下划分为七个层级,各层级环环相扣,共同支撑起千亿级市场。
第1层:基础材料与元器件
包括传感器、芯片、伺服电机、减速器、电池、结构件等。这一层是整个产业的基石,高端芯片与精密减速器仍由少数国际巨头主导。
第2层:核心零部件与模组
涵盖激光雷达、深度相机、语音交互模组、运动控制模组、计算平台等。模组化趋势降低了整机制造门槛,促进专业化分工。
第3层:软件与算法平台
包括操作系统、机器人中间件、SLAM导航算法、计算机视觉、自然语言处理、情感计算等。AI算法是教育机器人智能化的灵魂,开源框架与商业平台并存。
第4层:整机制造与组装
分为自主品牌制造与ODM/OEM代工。中国珠三角、长三角地区聚集了大量代工厂,成为全球教育机器人的制造中心。
第5层:内容与课程服务
提供编程课程、STEAM教材、人工智能课程、竞赛体系等。内容是教育机器人区别于玩具的核心,直接决定用户黏性与教育价值。
第6层:渠道与分销
包括线上电商、线下体验店、教育装备展、政府采购平台、学校直销等。B端与C端渠道差异显著,区域代理制度仍普遍存在。
第7层:终端用户与应用场景
覆盖幼儿园、K12学校、高校、培训机构、家庭消费者等。场景化需求反哺产业链上游,推动产品迭代与定制化发展。
二、12类教育机器人产品全景图
基于功能定位与适用场景,教育机器人可分为12类典型产品,每类均有代表性企业与差异化特征。
- 编程教育机器人:以图形化编程、积木搭建为主,如乐高Mindstorms、makeblock。
- 人形教育机器人:具备仿人外形与交互能力,用于AI教学与陪伴,如优必选Alpha系列。
- 竞技机器人:面向机器人竞赛与对抗,如VEX、大疆机甲大师。
- 早教陪伴机器人:聚焦幼儿启蒙、语音互动与内容播放,如科大讯飞阿尔法蛋。
- STEAM教具机器人:融合科学、技术、工程、艺术与数学,强调动手实践,如奇幻工房Dash。
- 桌面机械臂:用于工程教育与科研,如Dobot魔术师。
- 移动机器人平台:用于SLAM教学与自动驾驶研究,如TurtleBot。
- 仿生机器人:模仿生物运动与行为,用于生物力学与AI研究。
- 阅读机器人:具备绘本识别与朗读功能,如物灵Luka。
- 特殊教育机器人:服务自闭症儿童等特殊群体,辅助社交训练。
- 考试与测评机器人:用于体育考试、实验操作考核等场景。
- 教育服务机器人:用于校园导览、咨询与配送,集成系统服务能力强。
三、人工智能行业应用系统集成服务的角色
在教育机器人产业链中,人工智能行业应用系统集成服务商扮演着“总架构师”的角色,将分散的硬件、软件、算法与内容整合为可落地的解决方案。其核心价值体现在三方面:
- 需求对接与方案设计:深入学校与机构,梳理教学痛点,定制化设计机器人教育整体方案。
- 多技术融合与系统集成:将语音识别、计算机视觉、运动控制、云端资源池等技术模块集成至统一平台,降低用户使用门槛。
- 运维服务与持续迭代:提供教师培训、设备维护、内容更新等全生命周期服务,保障教育机器人应用的可持续性。
随着“双减”政策推动素质教育升级,以及人工智能进校园的加速,系统集成服务商正在从项目制向平台化运营转型,未来将更深度地融入智慧课堂与教育新基建。
四、趋势展望
教育机器人产业将呈现三大趋势:一是产业链纵向整合加速,头部企业向上游核心零部件延伸;二是产品形态向轻量化、服务化演进,云端机器人成为新方向;三是系统集成服务从项目制走向标准化与规模化运营。对于从业者而言,把握7层产业链的卡位与12类产品的差异化定位,将是制胜未来的关键。
如若转载,请注明出处:http://www.ntesun.com/product/41.html
更新时间:2026-10-26 15:10:19